


Quanto vale davvero una startup? La differenza tra prezzo, valore e aspettative

Quanto vale davvero una startup? La risposta più frequente è un numero, possibilmente accompagnato da molti zeri. Quella più corretta è una domanda: per chi, in quale momento e sulla base di quali ipotesi? Il valore di un'impresa innovativa non è un'etichetta applicata al prodotto, ma una stima delle opportunità economiche future, dei rischi necessari per realizzarle e delle condizioni alle quali qualcuno è disposto a investire.
È una distinzione che tende a scomparire nelle discussioni sulle valutazioni milionarie, dove il prezzo pagato per una quota viene spesso interpretato come una certificazione della qualità del progetto. In realtà, una valutazione è soprattutto il risultato di una negoziazione, non una sentenza del mercato sulla genialità del fondatore.
Prezzo, valore e valutazione non sono sinonimi
Nelle startup non quotate manca normalmente un mercato liquido che produca ogni giorno un prezzo osservabile. La valutazione nasce quindi da un insieme di modelli, confronti e aspettative. Un investitore può attribuire un valore elevato a una società perché prevede una crescita importante, perché cerca esposizione a un settore o perché ritiene di poter contribuire strategicamente al suo sviluppo. Un altro, con obiettivi e orizzonti differenti, può arrivare a una cifra molto più bassa senza che uno dei due debba necessariamente aver commesso un errore.
Il prezzo di un round incorpora anche la scarsità di capitale, il potere contrattuale delle parti, i diritti associati alle azioni e la possibilità di futuri finanziamenti. Due investimenti alla stessa valutazione nominale possono avere conseguenze economiche differenti se prevedono preferenze di liquidazione o altre clausole diverse.
Pre-money e post-money: la matematica prima della narrativa
Supponiamo che una startup raccolga 500.000 euro a una valutazione pre-money di 2 milioni. La valutazione post-money, in assenza di altre operazioni, diventa 2,5 milioni e l'investitore ottiene il 20% del capitale. Non significa che l'azienda possieda oggi attività vendibili per 2,5 milioni, né che il fondatore possa monetizzare immediatamente la quota residua al valore teorico indicato dal round.
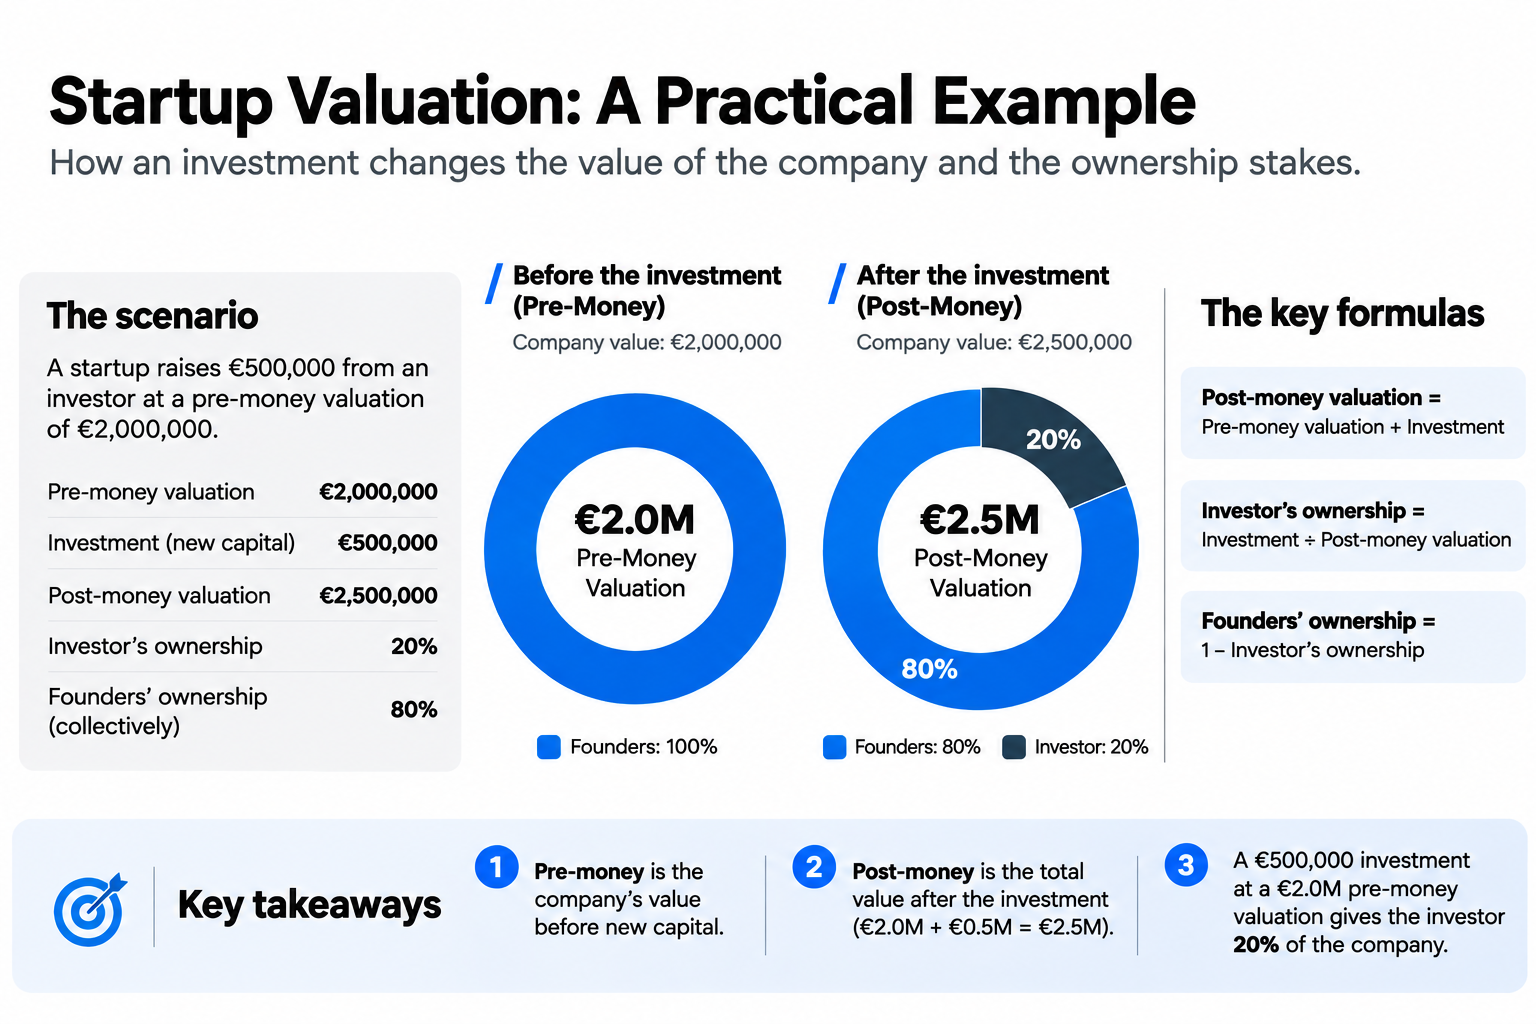
L'operazione descrive un prezzo di ingresso per nuove azioni, all'interno di un contratto specifico. È una differenza decisiva, soprattutto quando si confrontano startup che hanno raccolto capitali con imprese che generano già utili e flussi di cassa distribuibili.
Il fatturato è un dato, il futuro è un'ipotesi
I multipli sui ricavi ricorrenti possono offrire riferimenti utili per società software, ma diventano poco informativi se ignorano margini, retention, concentrazione dei clienti e costo di acquisizione. Due aziende con lo stesso fatturato possono avere prospettive radicalmente diverse: una conserva i clienti e cresce con costi incrementali contenuti, l'altra sostituisce continuamente gli utenti persi acquistandone di nuovi.
Anche i modelli basati sui flussi di cassa scontati richiedono prudenza: nelle startup giovani, una parte consistente del valore dipende da risultati molto lontani nel tempo. Piccole variazioni nelle ipotesi su crescita, margini e rischio possono produrre valutazioni assai diverse. La precisione apparente del foglio di calcolo non deve essere confusa con la precisione della previsione.
Quanto capitale serve davvero?
Una valutazione elevata non è automaticamente una vittoria per i fondatori. Se l'azienda raccoglie capitale a condizioni che presuppongono una crescita difficilmente replicabile, il round successivo può diventare più complesso. Una valutazione più moderata, associata a un piano finanziario realistico, può offrire maggiore libertà strategica e ridurre il rischio di diluizioni sfavorevoli.
La domanda utile, quindi, non è soltanto quanto valga oggi la startup, ma quali traguardi debba raggiungere con il capitale raccolto per giustificare una valutazione futura. L'ammontare del round dovrebbe derivare da fabbisogni operativi, durata della liquidità disponibile e milestone verificabili, non dal desiderio di comparire in una classifica.
Il valore si dimostra nell'esecuzione
Il valore economico di una startup resta inevitabilmente incerto, ma non per questo arbitrario. Può essere argomentato attraverso qualità dei ricavi, capacità di trattenere i clienti, vantaggi competitivi, solidità del team e credibilità delle ipotesi. Quanto più questi elementi sono misurabili, tanto meno la valutazione dipende dalla capacità di raccontare una storia convincente.
La valutazione migliore non è necessariamente quella più alta. È quella che consente all'impresa di finanziare una crescita sostenibile senza trasformare ogni round successivo in un referendum sulla narrativa precedente. I numeri possono impressionare gli investitori per qualche minuto; la capacità di generarli continua a contare anche dopo la firma.
© StartupTheWorld